 Transporte y Logística
 Tecnología e Innovación
 Sustentabilidad
 Responsabilidad Social
 Crisis Climática
 Pobreza Energética
 Revista
 Infografías


Los indicadores crediticios de las empresas no financieras y de infraestructura calificadas de México seguirán mejorando hasta 2027, a pesar de un crecimiento del Producto Interno Bruto (PIB) estimado entre 1 y 1.5 por ciento en el plazo 2026-2027, prevé la calificadora Moody’s Ratings.
En el periodo, la firma estima que la calificación de estas empresas, en ellas incluida la estatal Petróleos Mexicanos (Pemex), se mantendrá en conjunto en ‘Baa3’ con perspectiva estable para el bienio.
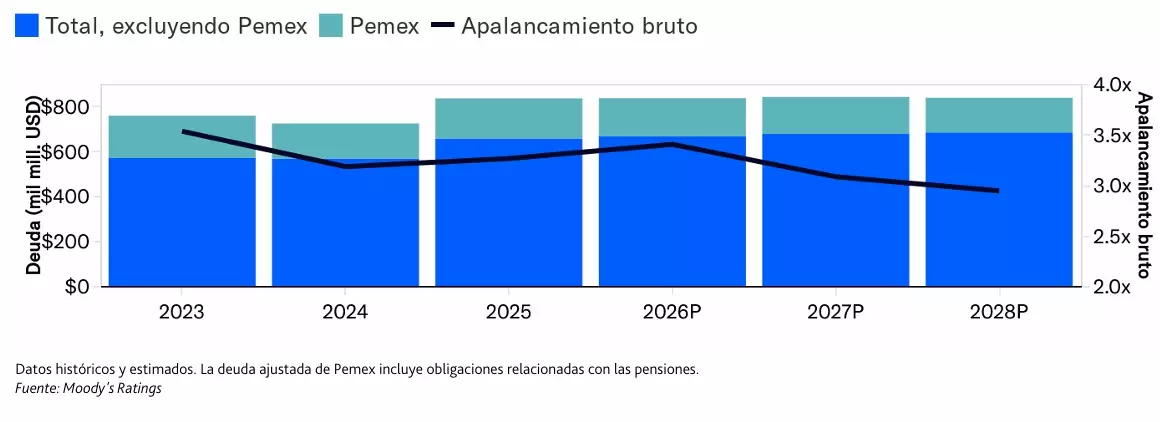
“El apalancamiento bruto del grupo disminuirá a alrededor de 2.9x para 2028 desde aproximadamente 3.4x en 2025-2026, y la deuda se reducirá incluso para la petrolera nacional Petróleos Mexicanos (Pemex, ‘B1’ estable), uno de los principales contribuyentes a la deuda corporativa total de México”, expuso.
En este sentido, indicó que la deuda de Pemex, incluidos los pasivos por pensiones, disminuirá a alrededor de 155 mil millones de dólares para 2028, desde los 179 mil millones de 2025.
En este punto, dijo que la mejora general de los fundamentos compensa cada vez más la carga que representa Pemex.
Deuda total ajustada por Moody’s (miles de millones de USD) y apalancamiento bruto, emisores calificados
No obstante, alertó que el aumento de la deuda pública mantiene elevadas las presiones fiscales, con altos costos de intereses y el apoyo continuo a Pemex. El debilitamiento de la inversión ha reducido la capacidad de la economía mexicana para alcanzar un crecimiento más fuerte, añadió.
Acceso preferencial al mercado de EE. UU., pero inversión privada “expandida”
En su reporte, Moody’s Ratings consideró que México conservará el acceso preferencial al mercado estadounidense en el marco del Tratado entre México, Estados Unidos y Canadá (TMEC), pero advirtió que las negociaciones prolongadas y las revisiones recurrentes seguirían afectando las decisiones de inversión y las perspectivas de crecimiento a mediano plazo.
“La integración con las cadenas de suministro manufactureras de América del Norte sigue siendo una fortaleza crediticia importante para las empresas exportadoras mexicanas”, expuso.
Refirió que las industrias automotriz, de la electrónica y de otras actividades manufactureras orientadas a la exportación respaldan la demanda de inmuebles industriales y centros logísticos.
Sin embargo, aclaró que la inversión privada “se ha expandido más gradualmente de lo previsto” a medida que las empresas atraviesan incertidumbre en torno a la política comercial, menor inversión interna y gasto prudente.
“La revisión en curso del TMEC y la política comercial más amplia de EE. UU. siguen siendo los principales riesgos para los sectores exportadores de México”, consideró.
Inversión en energía del lado de los privados
La calificadora señaló que México busca invertir unos 300 mil millones de dólares en infraestructura con énfasis en la energía durante los próximos cuatro a cinco años.
Pero resaltó que el éxito de la ejecución de estas inversiones dependerá en gran medida del sector privado, dada la limitada capacidad fiscal del gobierno, así como del uso de fondos especializados y estructuras de financiamiento para atraer capital institucional y privado.
“El reciente cambio hacia nuevos desarrollos con financiamiento privado representa una transformación estructural en el panorama de inversión en infraestructura de México”, expresó en relación con el nuevo esquema de desarrollo mixto para Pemex y la Comisión Federal de Electricidad (CFE).