 Transporte y Logística
 Tecnología e Innovación
 Sustentabilidad
 Responsabilidad Social
 Crisis Climática
 Pobreza Energética
 Revista
 Infografías

Prefacio 1
Como el Ave Fénix, la industria nuclear intenta renacer de sus propias cenizas. Tras décadas marcadas por el estigma de los graves accidentes de Chernóbil, Fukushima, Three Mile Island, Browns Ferry y Windscale —sumados a problemas acumulativos, técnicos y financieros, que frenaron su expansión 2 —, el sector quiere resurgir bajo el impulso de los Reactores Modulares Pequeños (SMR, por sus siglas en inglés).
Los SMR representan una evolución tecnológica para la energía nuclear civil. Aunque conservan el principio fundamental de calentar un fluido para generar vapor y mover una turbina generadora, retoman el diseño originario de los primeros BWR de menor escala (“Boiling Water Reactor”, de hasta 300 MWe por unidad). Su principal atributo radica entonces en su modularidad: la posibilidad de fabricar componentes en serie en planta, instalarlos directamente in situ y escalar la capacidad según las necesidades, ofreciendo además sistemas de control y seguridad mejorados.
El presente artículo analiza en qué posición se encuentra realmente la tecnología SMR, cuáles son sus escenarios de factibilidad y qué viabilidad existe para mitigar los riesgos técnicos, económicos y de seguridad aún hoy inherentes a esta opción energética.
El hijo pródigo que regresa
La idea de los reactores pequeños no es nueva. Nacieron hace casi siete décadas impulsados por la propulsión naval militar (como el célebre submarino Nautilus) y la planta civil pionera de Shippingport (1957). Se esperaba en aquel tiempo que estos BWR serían una panacea; en efecto, hacia finales de los 70 llegaron a operar unos 45 por todo el mundo y varios operaron durante décadas, incluyendo casos en que se logró su repotenciación y relicenciamiento. 3 Son ejemplos emblemáticos de esta generación de reactores -porque marcaron época en sus respectivos contextos- Dresden, Oyster Creek y Browns Ferry (que terminó incendiado) en Estados Unidos, Tarapur en India, Tsuruga en Japón y Cofrentes en España. A esta lista se suma Laguna Verde que, aunque entró en operación de manera tardía, maduró también como venerable adulto mayor; todos ellos basados en los diseños Mark I a Mark III de General Electric. Sin embargo, entre 1970 y 2000, la industria civil relegó este formato para construir gigacentrales de 1,000 a 3,000 MW basadas principalmente en reactores tipo PWR (“Pressurized Water Reactor”). También se sumó el despliegue comercial de algunas otras tecnologías como los reactores tipo CANDU (de agua pesada) o el AGR (enfriado por gas), todo ello en busca de grandes bloques de energía centralizada y de las economías de escala.
Al final de la línea, ante los sobrecostos y problemas que acumularon las mega plantas tradicionales, recientemente el sector vuelve la mirada hacia las “economías de serie” (o puntualmente, “economies of having more”) que prometen los SMR, en vez de las tradicionales “economías de escala o de tamaño”. 4
Pero no es éste el único foco de la nueva mirada, lo es también -se espera- la seguridad de suministro y una oportunidad para descarbonizar la matriz energética.
Panorama actual y tracción comercial
Actualmente, los SMR van captando un interés concreto de mercado, aunque también, como suele suceder en el campo de la energía, no falta quien renueve la visión de panacea.
La tecnología transita una fase crítica entre la demostración operativa (la mayoría de proyectos aún están en desarrollo) y la comercialización en mayor escala. En operación comercial destacan la planta flotante Akademik Lomonosov en Rusia (activa desde 2020) y el reactor HTR-PM enfriado por gas a alta temperatura de Shidaowan en China (conectado a la red a finales de 2023).
El interés de mercado parece ganar velocidad tras materializarse varios acuerdos para el desarrollo de los proyectos, en especial para suministrar energía a los centros de datos “hyperscalers” y a la industria química. Nombres familiares como Google, Microsoft – y Bill Gates- y Amazon están activos en esta etapa y Dow Investment Relations ha anunciado un acuerdo conjunto con X-Energy para construir 4 reactores HTGR de 320 MW cada uno, en el Complejo industrial UCC Seadrift Operations. El denominador común de los proyectos es invariablemente la búsqueda de energía para satisfacer demanda inminente, descarbonización en ciertos casos, así como la seguridad y confiabilidad energética y -eventualmente – la economía de costos. 5 Estas son condiciones precedentes para llegar a los FID (“Final Investment Decisions”) de los clientes.
Ciertamente, la urgente necesidad de descarbonización, la seguridad energética y el rápido aumento en la demanda de electricidad —impulsado notoriamente por los centros de datos y el uso de la inteligencia artificial— han posicionado a los SMR como una posible solución de carga base continua sin emisiones atmosféricas. En respuesta, tanto la Unión Europea como Estados Unidos y el Reino Unido han destinado partidas presupuestarias importantes y marcos regulatorios para acelerar su despliegue hacia la década de 2030.
¿Pero será ésta una promesa asequible? ¿Lo será de amplia escala o sólo de limitadas aplicaciones dedicadas? ¿o terminará descartándose por razones de seguridad o por la viabilidad de otra combinación de opciones? Dependerá de varios factores complejos, desde la demanda energética y las estructuras industriales, hasta las presiones ambientales y económicas como vayan desenvolviéndose en los próximos años y, ante ello, el resultado aún no es seguro.
Actualmente, es notable la marcada variedad de diseños en desarrollo, así como la convergencia de nuevas empresas desarrolladoras de la tecnología, además de los grandes actores de siempre como GE y Westinghouse. Inevitablemente, varios diseños caerán para lograr la ansiada estandarización. Sólo así se alcanzarán la modularidad, rapidez, seguridad y economía prometidas.
Aspectos de diseño
Los diseños actuales de SMR incluyen tecnología de agua hirviente y otras tecnologías, por ejemplo, con gas refrigerante, metales líquidos o sales fundidas, que básicamente simplifican radicalmente el ciclo térmico de los reactores de agua hirviente (BWR). Su filosofía de diseño elimina la dependencia de equipos mecánicos activos, sustituyéndolos por principios físicos pasivos, una posibilidad de fabricación estandarizada en fábrica y una posibilidad de construcción modular en el sitio.
Su concepto técnico básico puede resumirse como sigue:
- Ciclo Directo Simplificado: Al igual que los BWR tradicionales, el agua de refrigeración hierve directamente en el núcleo del reactor con el calor del combustible, y el vapor generado pasa directo a la turbina sin necesidad de generadores de vapor intermedios ni intercambiadores secundarios.
- Refrigeración por Circulación Natural: Durante la operación normal, el refrigerante fluye mediante diferencia de densidad en espacios distintos y separados, eliminando la necesidad de bombas de recirculación.
- Seguridad Pasiva e Involuntaria (Walk-away Safe): Frente a eventos extremos como la pérdida total de energía eléctrica, el reactor no requiere elementos externos (bombas, generadores u operadores). Emplea dispositivos activados por gravedad, densidad, convección y condensación en respuesta automática.
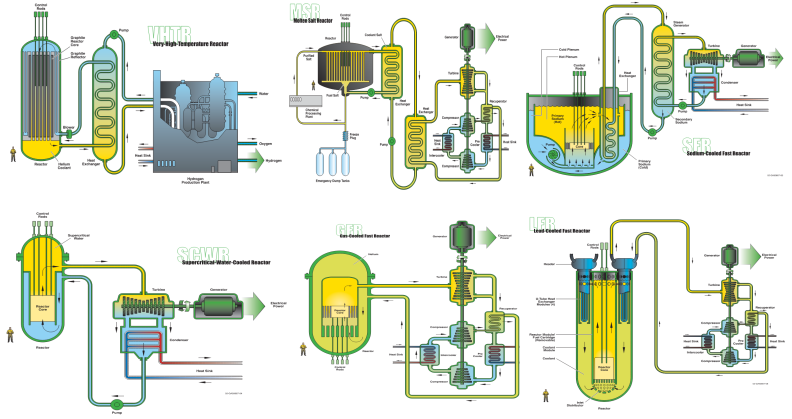
Figura 1. Modelos de SMR Generación IV. Diagramas mostrados en W. Machaca, Generation IV and Small Modular Reactors, Rather Labs Nuclear, 2026.
Al suprimir las bombas de recirculación, las tuberías de gran diámetro y la necesidad de sistemas eléctricos activos de emergencia, estos SMR prometen reducir el capital inicial por megavatio, eliminar mecánicamente la posibilidad de fundición del núcleo por fallo de bombeo y facilitar su integración en redes eléctricas medianas o infraestructuras industriales directas.
Incertidumbres y desafíos pendientes
Pese a la evidente atracción de la idea, esta transición no está exenta de obstáculos. Existen dudas importantes sobre la trayectoria real de sus costos considerando la escalación mostrada por los primeros modelos en fase de comercialización (costos first-of-a-kind). Las primeras facturas, pues, son muy elevadas y no muestran competitividad frente a las opciones alternas a base de energía renovable o gas natural, biogás o gas sintético. En estas condiciones, el despliegue inicial posible parece reducirse a aplicaciones puntuales y dedicadas de seguridad y confiabilidad de suministro (data centers) o generación distribuida remota (plantas químicas o mineras).
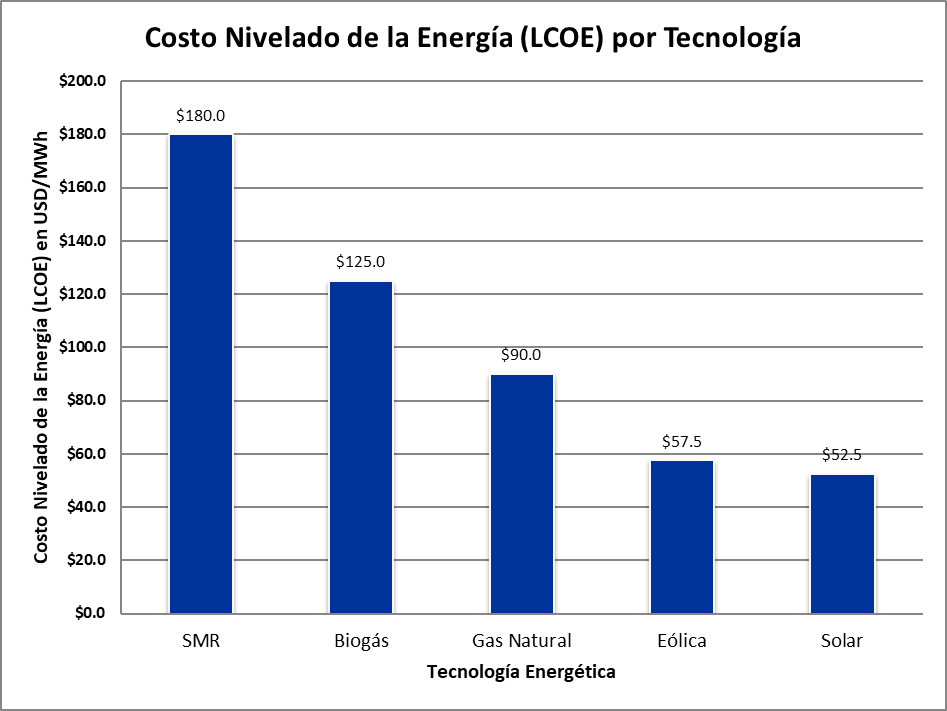
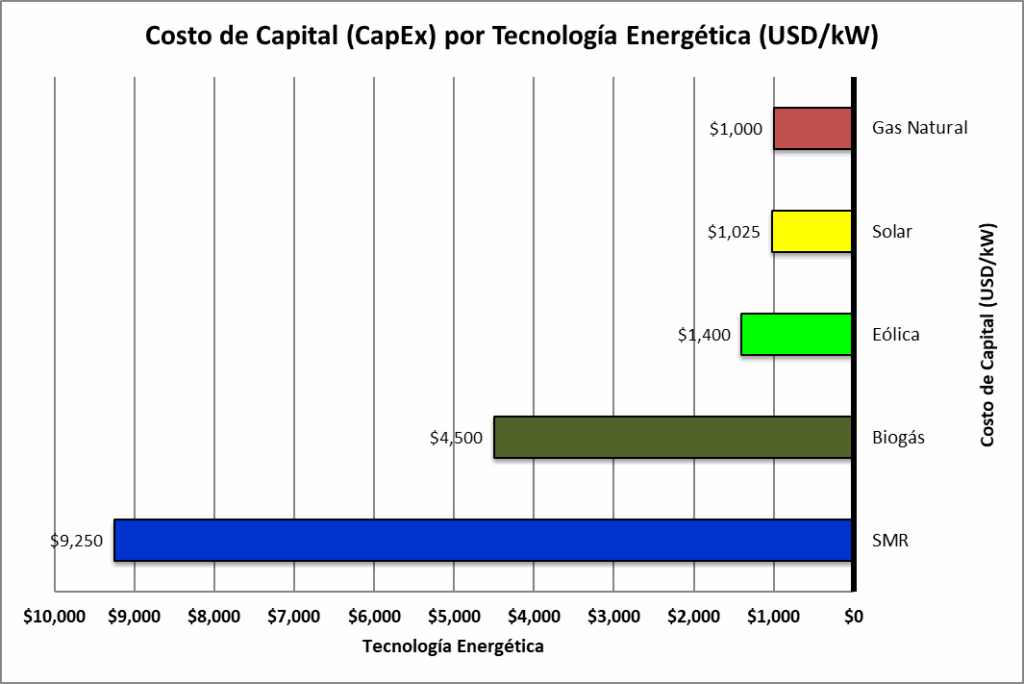
Fuente: elaboración propia con base en datos de IAEA, Energy Solutions Intelligence, Lazard LCOE Report 2026, Nature y fuentes directas.
En segundo lugar, su temprano estadio de desarrollo conlleva cuellos de botella en la cadena de suministro, disponibilidad de materiales y combustibles avanzados (como HALEU o “uranio de bajo enriquecimiento aumentado”), así como retos de licenciamiento nacional y homologación regulatoria multinacional. Ello indica que los tiempos de maduración y extensión de esta tecnología serán prolongados antes de poder siquiera iniciar una base comercial para la fabricación modular en serie que se anuncia.
El combustible avanzado requeriría nuevas plantas de conversión y enriquecimiento de uranio, razón por la cual el primer despliegue de modelos comerciales se basa en el uranio enriquecido convencional (3%-5%) como los reactores tradicionales de agua ligera, compartiendo sus fundamentos operativos y termodinámicos: sus diferencias no residirán en el combustible (mayores eficiencias y temperaturas), sino en su arquitectura, la física de circulación de su fluido, la seguridad pasiva y la reducción drástica del tamaño de la vasija y del inventario radioactivo.
Adicionalmente, se fortalecen las dudas sobre el impacto económico (en valor actual) del desmantelamiento futuro de estos reactores y existe un debate profundo y especial sobre la producción de residuos nucleares en la nueva industria de los SMR.
El pequeño problema del decommissioning
Mal previsto como costo diferido y sin respaldo presupuestario, el destino alcanzó a la industria nuclear con el “descomisionamiento” de plantas (clausura y desmantelamiento seguro). De ser esporádico, el proceso de retiros se convirtió en actividad industrial de gran escala y de alto ritmo continuo, iniciando en los 90 con la expiración de licencias y de los ciclos operativos de los reactores pioneros. La curva del decommissioning se aceleró significativamente post-Fukushima y se volvió intensa con la gasificación en Estados Unidos y Europa a partir de 2013, generando una sacudida estructural en la economía energética y un enorme problema de disposición de residuos radioactivos y limpieza de sitos.
Con los SMR se quiere evitar este cataclismo económico integrando ab initio la arquitectura de clausura -y, por lo tanto, el costo-. Además, este diseño considera el retiro y sustitución modular de las vasijas, con lo que se pretende extender indefinidamente la vida del sitio comercial sin pasar por el arquetípico problema del abandono y restitución. 6
Sin embargo, conforme se multipliquen y diseminen los SMR, al final de sus vidas útiles (pronosticada entre 30 a 40 años), un número creciente de vasijas deberá retirarse, con transporte especial, a sitios de depósito temporal o de remediación final, lo que equivale a una proliferación de pasivos bajo vigilancia regulatoria. Se puede afirmar entonces que esta dinámica de acumulación masiva de vasijas desincorporadas más bien constituye una deseconomía de escala que resume la contradicción económica de los SMR y que es un vector determinante de su viabilidad comercial y de diseño.
Los malditos residuos y los accidentes
El temor a los accidentes nucleares es general y tangible, con o sin fundamento. Es un hecho que los accidentes nucleares graves pueden tener radios de afectación muy significativos, superando incluso las normas técnicas y regulatorias: por ejemplo, Three Mile Island provocó evacuación masiva en un radio de más de 30 Km (aunque finalmente la liberación atmosférica de radioisótopos fue mayormente contenida en la planta); Fukushima generó una pluma asimétrica de hasta 40 Km y sigue liberando material radioactivo hoy en día; y Chernóbil contaminó medio continente europeo, su sarcófago original está por colapsarse y el gigantesco domo exterior construido en 2019, perforado por un dron ruso, ha perdido su función principal de aislamiento y confinamiento según lo reveló la inspección de la IAEA.
Es aparente que este tipo de riesgo se reduce drásticamente con los SMR debido al menor inventario de combustible, a los sistemas de mitigación pasivos y al propio diseño integrado de la vasija del reactor. Quizá entonces así se elimina el riesgo de derretimiento del núcleo y fugas radioactivas de escala regional -o continental- sino que, en el peor de los escenarios, habría menos gravedad en casos de fugas de agua ligera o de refrigerante o accidentes en el manejo del combustible gastado, con impacto solo local. 7
Pero a todo esto, hablando del “inventario radioactivo”, se suma el desafío histórico y fundamentalmente irresuelto de esta opción energética: la gestión, volumen y destino final de los residuos nucleares.
Los residuos nucleares son la verdadera némesis de esta tecnología. El tema genera un debate polarizado que oscila entre la minimización por parte de sus defensores y la amplificación por sus detractores. Para mantener una perspectiva imparcial, tratamos en seguida de desarrollar un análisis fundamentado con datos documentados y literatura científica e independiente.
La dimensión de un SMR anticipa una reducción en el “inventario radioactivo”, lo que quiere decir menor volumen de combustible nuclear y de residuos nucleares por unidad. Sin embargo, ahora el problema incorporaría complicaciones inéditas: al agregar unidades SMR modularmente en un sitio simplemente se irán sumando los volúmenes del inventario radioactivo; además, si las pequeñas centrales SMR proliferan de forma ubicua entonces se tendría el problema de la dispersión de los inventarios radioactivos, con dificultades asociadas de gestión, logística, trazabilidad y verificación.
El estatus quo en materia de gestión de los residuos nucleares indica lo siguiente: 8
- Residuos de Baja Actividad (VLW). Constituyen la mayor parte del volumen de residuos radioactivos de la industria (~80%). Son isótopos de vida media hasta 30 años, que se compactan o encapsulan y se depositan en instalaciones aptas superficiales o de escasa profundidad (chatarra, herramienta, filtros, etc.).
- Residuos de Media Actividad (ILW). Concentran radiación más alta (con mayor concentración de emisores alfa o isótopos de vida larga) y requieren un blindaje significativo (resinas, lodos químicos, elementos metálicos desgastados del interior del reactor, etc.). Se inmovilizan mediante matrices de cemento o poliméricas, se introducen en contenedores blindados, se almacenan temporalmente in situ y pueden desecharse en depósitos geológicos de profundidad media (aunque sólo tres depósitos operan en el mundo occidental).
- Residuos de Alta Actividad (HLW). Representan el menor porcentaje por volumen -considerando que una parte del combustible quemado se reprocesa-, pero concentran la mayor parte de la radioactividad total generada en las centrales nucleares (alrededor de 95%). Estos residuos (principalmente combustible gastado o residuos líquidos del reprocesamiento) generan grandes cantidades de radiación ionizante, considerable calor de desintegración (por lo que requieren refrigeración activa) y contienen actínidos (plutonio, neptunio, americio) y productos de fisión con vidas medias de miles a decenas de miles de años. Su gestión requiere enfriamiento inicial en piscinas in situ seguido, años después, por almacenamiento en contenedores blindados (acero/hormigón, probados contra ruptura catastrófica) en almacenes temporales. Actualmente se sigue trabajando en la “Solución Definitiva” enfocada al Almacenamiento Geológico Profundo (AGP), para situarlos a cientos de metros de profundidad en formaciones rocosas o arcillosas estables. Sin embargo, actualmente sólo existe un AGP operando en Estados Unidos y cuatro están aún en etapa de desarrollo en Europa.
Lo primero que destaca del resumen anterior de la IAEA es que, para mantener las más de 440 plantas nucleares en el mundo y sumando las eventuales decenas o centenas de SMR que se construyan, la infraestructura, capacidad y métodos de gestión y disposición final de residuos nucleares de actividad intermedia y alta, son llanamente insuficientes. Como se ha objetado muchas veces, quizá el método “definitivo” se limitará a blindar y confinar los residuos bajo la alfombra para vigilancia, control y mantenimiento por parte de muchas generaciones posteriores.
De acuerdo con el reporte The World Nuclear Waste Report -Focus Europe, Noviembre 2019, de Creative Commons License y la propia IAEA, los volúmenes anuales estimados producidos por la flota mundial de reactores son como sigue:
| Categoría | Volumen Anual Global Estimado | Referencia física aproximada |
|---|---|---|
| Alta Actividad (HLW / Combustible Gastado) | 11,500 toneladas métricas de combustible gastado (metal pesado) residuos vitrificados del reprocesamiento ~2,500 m 3 + ~ 500 m 3 | Requieren confinamiento seguro por miles de años. Cabrían en un espacio físico de 15 m de alto por 15 m de lado, por año. |
| Media Actividad (ILW) | ~20,000 m 3 | Requieren confinamiento seguro por cientos de años. Equivalen a unas 8 albercas olímpicas anuales (un 7% de los residuos totales) |
| Baja Actividad (LLW / VLLW) | ~300,000–500,000 m3 | El ~90% del volumen restante de la industria (ropa, escombros, herramientas). |
Aunque la industria y la propia Agencia sostienen que la gestión actual de los residuos de actividad baja e intermedia está bien establecida y es segura en la mayoría de los países, los confinamientos geológicos en escala y seguridad adecuada no se han materializado. Si a partir de 2030 se llegaran a incorporar decenas de SMR anualmente, el inventario radioactivo se incrementará y estará mucho más disperso, sin que existan los AGP necesarios (los 5 proyectos en desarrollo en occidente están proyectados hasta 2040 o después y el de Estados Unidos en Yuca Mountain está paralizado).
Además, considerando lo que se conoce como la Ratio Residuos / Potencia Generada y pese al menor tamaño de los módulos, investigadores de la Universidad de Stanford y la Universidad de Columbia han formulado una fuerte objeción técnica respecto al balance final de residuos al final de su vida útil. 9
Estas investigaciones sostienen lo siguiente:
- Fuga de neutrones e irradiación: Por leyes físicas de geometría de los núcleos pequeños, los SMR presentan una mayor fuga proporcional de neutrones hacia las estructuras circundantes en comparación con un reactor masivo de 3,400 MWth.
- Mayor volumen relativo de Residuos de Actividad Baja e Intermedia. El estudio señala que los SMR pueden generar entre 2 y 30 veces más volumen de componentes activados y residuos de baja/intermedia actividad por unidad de energía producida que los PWR convencionales, debido al uso intensivo de reflectores de neutrones y revestimientos de refrigerantes complejos (sales fundidas, sodio o helio).
Este debate ha ganado intensidad y está lejos de resolverse.
El problema en general, por lo tanto, seguirá gravitando seriamente en contra de la expansión de la capacidad nucleoeléctrica, elevando sus costos, complicando los licenciamientos e inspecciones y alimentando desconfianza y oposición. Indudablemente, el síndrome NIMBY (“not in my back yard”) -u otros más radicales- seguirá prevaleciendo entre los detractores. Mientras tanto, las opciones de hibridación y diversificación de las matrices energéticas seguirán avanzando posiciones, a base de gas/renovables, hidrógeno de colores (del marrón y gris al verde, azul y amarillo -el rosa es el nuclear, precisamente), la aceleración de la eficiencia energética con alta tecnología e Inteligencia Artificial y la transformación de las modalidades de transporte usuario de las gasolinas.
Consideraciones finales
El dilema energético de la humanidad es superlativo. Nada hay gratis, nada es inocuo. Todas las formas de generar energía eléctrica producen desechos, directa o indirectamente, pero evidentemente el uso desenfrenado del petróleo y el carbón se ha vuelto insostenible.
Entre tanto, la generación humana actual ignora por completo los costos y consecuencias del consumo de energía fósil o, simplemente, se niega a transformar su estilo de vida. Además, el problema presenta una faceta geopolítica resumida con nitidez por la diplomacia india al sostener su derecho a quemar petróleo y carbón; para ello, aducen que las “emisiones de supervivencia” son inherentemente distintas de las “emisiones de lujo”, quizá olvidando que, en la propia India, estas últimas también pueden ser bastante perversas. 10
Por lo tanto, en cuanto a las perspectivas de los SMR es previsible que se construya y ponga en operación al menos una decena de unidades entre 2030 y 2040 (y quizá muchas más en China); la mayoría de ellas serán de combustible convencional (LEU) y de diseño simplificado BWR. Esta etapa satisfará demandas puntuales – las primeras ya acordadas con clientes reales- y servirá para probar y demostrar si sus ventajas exceden sus desventajas.
En países como México, quedará estar expectantes mientras se trabaja en la opción más viable e inmediata: diversificar el sistema energético, en donde el componente renovable aumentará su cuota, se incrementará el uso de gas natural, podrían aparecer las bases de una economía del hidrógeno y se electrificará más transporte sustituyendo el diesel y las gasolinas; a menos que se decidiera adquirir SMR llave en mano, importar el combustible y contratar la gestión integral de los residuos. O bien, si de nuclear se tratara, podría optarse por construir una nueva central convencional, ampliando el sitio de Laguna Verde o reviviendo otros ya conocidos, y esperar con dedos cruzados un desenlace favorable. Y, en cualquier escenario, convencer a las poblaciones de la necesaria convivencia con lo nuclear. Suerte con ello.
Notas
1 En 1982, publiqué una serie titulada “La Cuestión Nuclear” en la Sección Financiera de Excélsior. Por esos trabajos y otros más, recibí el Premio Nacional de Periodismo Científico siendo estudiante de licenciatura. Cuarenta y cuatro años después surge la idea de escribir el presente artículo, en otro nivel de conocimiento y experiencia y en un diferente avatar del sector energético. Toda visión puede cambiar con el tiempo y ello es inevitable si el objeto de la visión también cambia. En el caso de la energía nuclear, siempre sí hay algunas cosas nuevas bajo el sol, algunas no buenas -de hecho, las hubo que fueron catastróficas- y otras que, como los eventos que ahora analizamos aquí, podrían convertirse en un nuevo umbral de la transición energética, quizá hacia la sustitución final -aún si es prolongadamente gradual- de esos veneros malditos del petróleo.
2 En la escala del 4 al 7 (accidentes de severidad intermedia a muy grave, según la Escala Internacional de Sucesos Nucleares y Radiológicos (INES), operada por el Agencia Internacional de Energía Atómica (IAEA) éstos, sin duda, son los accidentes más emblemáticos de esta industria. Sin embargo, durante los últimos 40 años, la industria frecuentemente padeció demoras severas en construcción, paros no programados, problemas de corrosión y fallas en la contención interna y en equipos y materiales (en las escalas 2 y 3), que repercutieron en una significativa escalación de costos, complicaron el licenciamiento de nuevas centrales y agravaron la percepción pública sobre el tema.
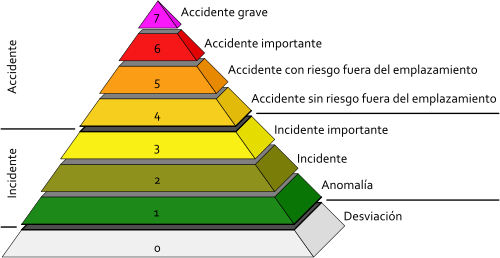
Estructura de niveles de la Escala INES. Fuente: Wikipedia
3 T. Murakami, “A historical review and analysis on the selection of nuclear reactor types and implications to development programs for advanced reactors; A Japanese study.”, Energy Reports, Vol. 7, November 2021, Elsevier.
4 Véase la evolución de estos conceptos económicos en:
Porter, M. E. (1985), Competitive Advantage: Creating and Sustaining Superior Performance. The Free Press, New York.
Freeman, C. (1974), The Economics of Industrial Innovation. Penguin Books, UK.
Véase también el análisis clave de Thomas, S. (2020), Small Modular Reactors: High risk, high cost, no solution. Public Services International Research Unit (PSIRU) / SPRU, University of Greenwich & University of Sussex.
5 Sin embargo, es importante notar que, en algunos casos relacionados con los “hyperscalers” de los centros de datos, la relación del costo del kwh con las economías de estos proyectos parece ser más tolerante a su onerosidad. Este fenómeno tiene dos causas: 1) que, hasta cierto nivel de corte, tiene mayor valor el tiempo de entrega de la energía para el centro de datos que el costo comparativo de otras opciones, y 2) que algunos clientes consideran aceptable, por el momento, pagar un premium por la seguridad y confiabilidad que se busca en el SMR para el suministro en firme 24/7 in situ (energía dedicada o generación distribuida). Véase: International Energy Agency (2024), Electricity 2024: Analysis and forecast to 2026 (Capítulo: Data centres and artificial intelligence). IEA, París. Y también: Siddiqui, S., & MacIntosh, C. (2023), Evaluating Small Modular Reactors (SMRs) for On-Site Power Delivery in Mission-Critical Data Center Operations. IEEE Transactions on Industry Applications, 59(4), 4120–4129.
6 Guía Técnica del OIEA (IAEA TRS No. 499). Véase también: OECD Nuclear Energy Agency (2016), Costs of Decommissioning Nuclear Power Plants (NEA No. 7201), OECD Publishing. Y, International Atomic Energy Agency (2021), Global Status of Decommissioning of Nuclear Installations (IAEA Nuclear Energy Series No. NW-T-2.16), IAEA.
7 World Nuclear Association, Safety of Nuclear Reactors, 27 May 2026.
D. Danielson et. al., Comparing nuclear accident reponses at Three Mile Island, Chernobyl and Fukushima, Bulletin of the Atomic Scientists, August 31 2020.
8 International Atomic Energy Agency (IAEA), Getting to the core of Radioactive Waste.
9 Macfarlane, A., Ramana, M. V., & Krall, L. (2022), Nuclear waste from small modular reactors, Proceedings of the National Academy of Sciences (PNAS), 119(23), e2111833119.
10 Agarwal, A., & Narain, S. (1991). Global warming in an unequal world: A case of environmental colonialism. Centre for Science and Environment.
Las opiniones vertidas en la sección «Plumas al Debate» son responsabilidad exclusiva de quienes las emiten y no representan necesariamente la posición de Energía a Debate, su línea editorial ni la del Consejo Editorial, así como tampoco de Perceptia21 Energía. Energía a Debate es un espacio informativo y de opinión plural sobre los temas relativos al sector energético, abarcando sus distintos subsectores, políticas públicas, regulación, transparencia y rendición de cuentas, con la finalidad de contribuir a la construcción de una ciudadanía informada en asuntos energéticos.